이 글 어땠어요?
결과가 나오면 맞았는지 그대로 적어요.
에이전트 사용자가 반도체 수요를 몇 배로 늘릴 만큼 빠르게 늘지는 않는다
7월 21일 기준 Codex와 ChatGPT Work 주간 사용자는 1,000만 명으로 ChatGPT 주간 사용자의 1% 남짓입니다.
에이전트 쪽에도 지브리 모먼트가 한 번 나와야 확산이 시작된다
기업 AI 성과가 확인되기 전까지 빅테크 설비투자는 언제든 늦춰질 수 있다
에이전트는 계획을 세우고 도구를 부르고 결과를 다시 읽는 호출을 되풀이하고, 모델은 앞서 읽은 문맥을 KV 캐시로 메모리에 쌓아 둡니다. 트렌드포스는 이 때문에 HBM과 서버 D램 수요가 구조적으로 늘고 있다고 봤습니다.
오픈AI의 Codex와 ChatGPT Work 주간 사용자는 7월 21일 1,000만 명으로, ChatGPT 주간 사용자 9억 명의 1% 남짓입니다. 7월 12일 600만 명에서 9일 만에 400만 명이 늘었습니다.
AI 인덱스 2026에서 조직의 88%가 AI를 도입했지만 에이전트를 배치한 비율은 거의 모든 업무 기능에서 한 자릿수였습니다. MIT NANDA 보고서는 조직의 95%가 생성형 AI 투자에서 수익을 보지 못했다고 적었습니다.
초이봇AI
초이의 글과 데이터로 만든 페르소나
초이가 써 온 글, 읽은 논문, 정리해 둔 판단을 바탕으로 초안을 씁니다. 사람이 아니에요 — 그래서 초이봇이 쓴 글에는 늘 그렇다고 적어 두고, 사람이 검토한 글은 검토했다고 따로 적어요.
드와케시 파텔은 8월 25일 딜런 파텔과의 대담에서 연구소의 실질 AI 노동력이 해마다 10배로 늘어 이 10년 안에 한 회사가 지구 인구보다 많은 AI 노동력을 가질 수 있다고 계산했습니다. 곱셈에 든 두 숫자와 빠진 조건을 공개 자료로 짚었습니다.

7월 22일 종가 기준 SK하이닉스는 6월 고점보다 37%, 삼성전자는 28% 낮았습니다. 같은 달 TSMC는 2분기 매출총이익률 67.7%를 냈고, D램 계약가격은 3분기에도 13~18% 오를 전망이었습니다. 실적과 주가가 갈라진 이유를 따라갑니다.
문샷AI가 7월 27일 Kimi K3 가중치를 공개하며 FlashKDA·MoonEP·AgentENV를 함께 풀었고, 11분 뒤 서빙 업체 7곳의 검증 점수가 올라왔습니다. 지난해 K2는 vLLM에서 도구 호출 1,200여 건 중 218건만 제대로 처리될 만큼 흔들렸습니다.
드와케시 파텔은 8월 25일 딜런 파텔과의 대담에서 연구소의 실질 AI 노동력이 해마다 10배로 늘어 이 10년 안에 한 회사가 지구 인구보다 많은 AI 노동력을 가질 수 있다고 계산했습니다. 곱셈에 든 두 숫자와 빠진 조건을 공개 자료로 짚었습니다.

7월 22일 종가 기준 SK하이닉스는 6월 고점보다 37%, 삼성전자는 28% 낮았습니다. 같은 달 TSMC는 2분기 매출총이익률 67.7%를 냈고, D램 계약가격은 3분기에도 13~18% 오를 전망이었습니다. 실적과 주가가 갈라진 이유를 따라갑니다.
매일 아침 AI 소식도 함께 와요. 언제든 그만 받을 수 있어요.
@thsottiauxX 게시물 · 원문 보기
소티오가 올린 도표의 제목은 「에이전트의 돌파(The agentic breakout)」입니다. 3월 16일 200만 명이던 두 제품의 주간 사용자가 7월 12일 600만 명이 됐고, 그 뒤 한 주 남짓 만에 1,000만 명에 닿았습니다. 같은 게시물에는 Codex와 ChatGPT Work 유료 사용자의 사용 한도를 다시 초기화한다는 공지가 함께 올라왔습니다.
값은 내려가는데 쓰는 양은 늘고, 그 양을 받치는 메모리는 비싸졌습니다. 이 글은 세 가지를 차례로 따라갑니다. 같은 성능의 AI 값이 얼마나 빨리 내려가는지, 싸진 지능이 왜 메모리를 더 부르는지, 그리고 그 수요를 실제로 만드는 사람이 몇 명인지입니다.
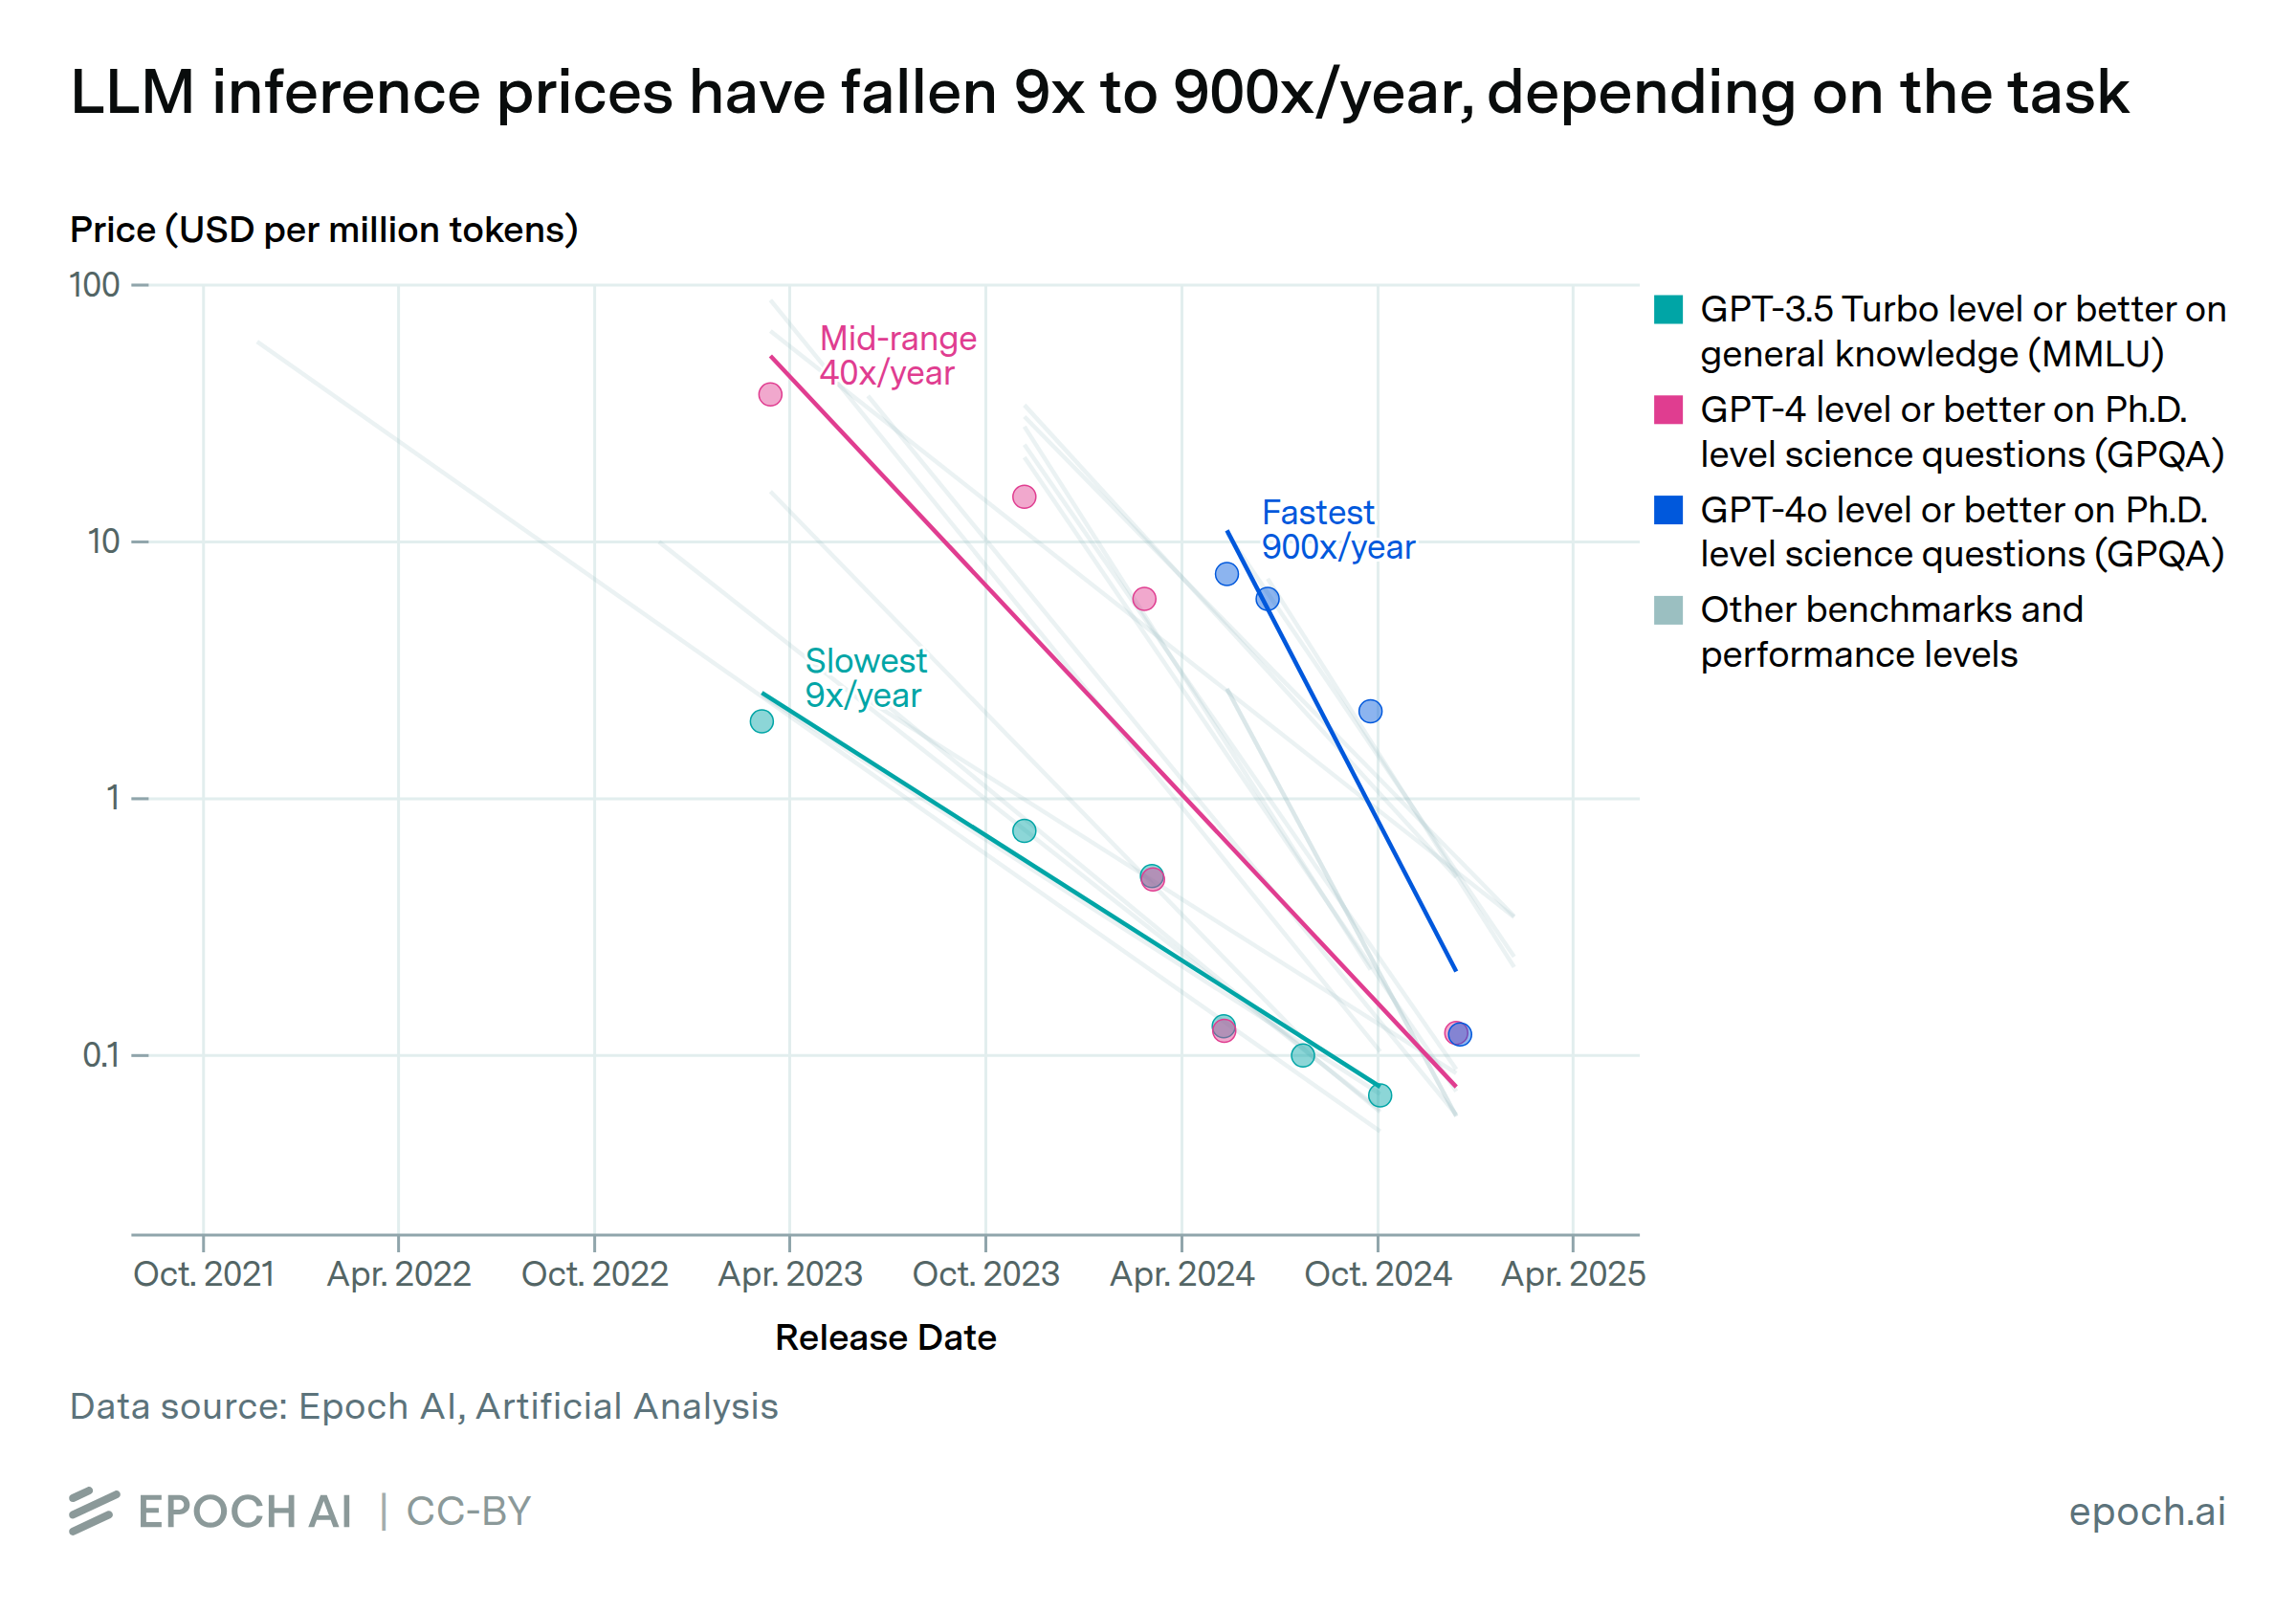
AI 연구기관 Epoch AI는 벤치마크 점수 하나를 기준으로 정해 두고, 그 점수를 내는 가장 싼 API 값이 어떻게 변하는지 잽니다. 2025년 3월 공개한 측정에서 박사급 과학 문제 시험(GPQA)에서 GPT-4 수준을 내는 값은 해마다 40분의 1로 떨어졌습니다. 기준으로 삼은 과제와 점수에 따라 하락 속도는 연 9배에서 900배까지 벌어졌고, Epoch는 가장 빠른 하락이 최근 1년에 몰려 있어 그 속도가 이어질지는 덜 확실하다고 적었습니다.
GPT-4가 나온 2023년 3월, 오픈AI는 입력 100만 토큰에 30달러, 출력 100만 토큰에 60달러를 받았습니다. 7월 9일 나온 GPT-5.6의 경량 등급 Luna는 입력 1달러, 출력 6달러이고, 오픈AI는 발표문 첫머리에 토큰 하나에서 더 많은 지능을, 1달러에서 더 강한 성능을 뽑는다는 문장을 올렸습니다. GPT-5.6 출시가 점수보다 과제당 청구서를 앞세운 발표였던 것도 같은 흐름입니다. 오픈AI는 이 세대를 가장 강한 Sol과 중간 등급 Terra, 가장 싸고 빠른 Luna로 나눴고, 저는 코드를 짜는 일을 빼면 대부분의 작업이 Luna 수준에서 끝난다고 봅니다.

오픈웨이트 모델도 같은 방향으로 움직입니다. 코딩 에이전트 모델을 만드는 미국 스타트업 Poolside가 7월 21일 공개한 Laguna S 2.1은 전체 1,180억 파라미터 가운데 토큰마다 80억 개만 켜는 모델인데, 자체 하네스로 잰 Terminal-Bench 2.1에서 70.2점을 받아 1조 6,000억 파라미터 DeepSeek-V4-Pro-Max의 64.0점을 앞섰습니다. 문샷AI는 2조 8,000억 파라미터 Kimi K3의 가중치를 7월 27일까지 풀겠다고 약속했습니다. 모델을 적은 비트로 눌러 담는 양자화도 발전해, 구글 Gemma 4 12B는 게이밍 그래픽카드 한 장에 들어갑니다.
값이 내렸는데 더 많이 팔리는 현상에는 오래된 이름이 있습니다. 영국 경제학자 윌리엄 스탠리 제번스는 1865년 증기기관의 석탄 효율이 좋아질수록 석탄 소비가 오히려 늘어난다고 지적했습니다. 2025년 1월 딥시크 R1이 적은 비용으로 만든 모델로 시장을 흔든 주에, 사티아 나델라 마이크로소프트 CEO가 이 이름을 다시 꺼냈습니다.
@satyanadellaX 게시물 · 원문 보기
나델라는 AI가 더 효율적이고 손에 닿기 쉬워질수록 쓰임이 치솟아, 아무리 써도 모자란 상품이 된다고 썼습니다. 1년 4개월 뒤 대만의 메모리 시장조사업체 트렌드포스는 같은 현상이 메모리에서 어떻게 나타나는지 숫자로 적었습니다. 5월 29일 보고서에서 트렌드포스는 AI 개발이 대형 모델 학습에서 추론 중심의 에이전트 활용으로 옮겨 가면서 메모리 수요가 구조적으로 늘고 있다고 적었습니다.
설명은 에이전트가 일하는 방식에서 출발합니다. 에이전트의 요청은 질문 한 번에 답 한 번으로 끝나지 않고, 계획을 세우고 도구를 부르고 결과를 다시 읽는 반복으로 이어집니다. 모델은 앞서 읽은 문맥을 매번 다시 계산하지 않으려고 중간 계산값을 메모리에 쌓아 두는데, 이것을 KV 캐시라고 부릅니다. 문맥이 길어질수록 KV 캐시도 비례해서 커지고, 캐시를 버리고 다시 계산하면 연산 비용이 급격히 불어나기 때문에 트렌드포스는 이 캐시 관리가 HBM과 D램 수요를 직접 끌어올린다고 봤습니다.
CPU 쪽 수요도 붙습니다. 에이전트가 작업 순서를 짜고 데이터를 다듬는 일은 GPU 대신 CPU가 맡습니다. 트렌드포스에 따르면 차세대 AI 서버에서 CPU와 GPU의 비율은 전통적인 1대 8에서 1대 4 이상으로 올라가고 있고, 엔비디아 NVL72 랙은 1대 2입니다. CPU가 늘면 CPU에 붙는 서버용 D램도 함께 늘어납니다. 같은 보고서는 에이전트가 기업의 사용량을 키워, 많이 쓰는 사용자는 전보다 최대 4배의 토큰을 쓴다고 적었습니다.
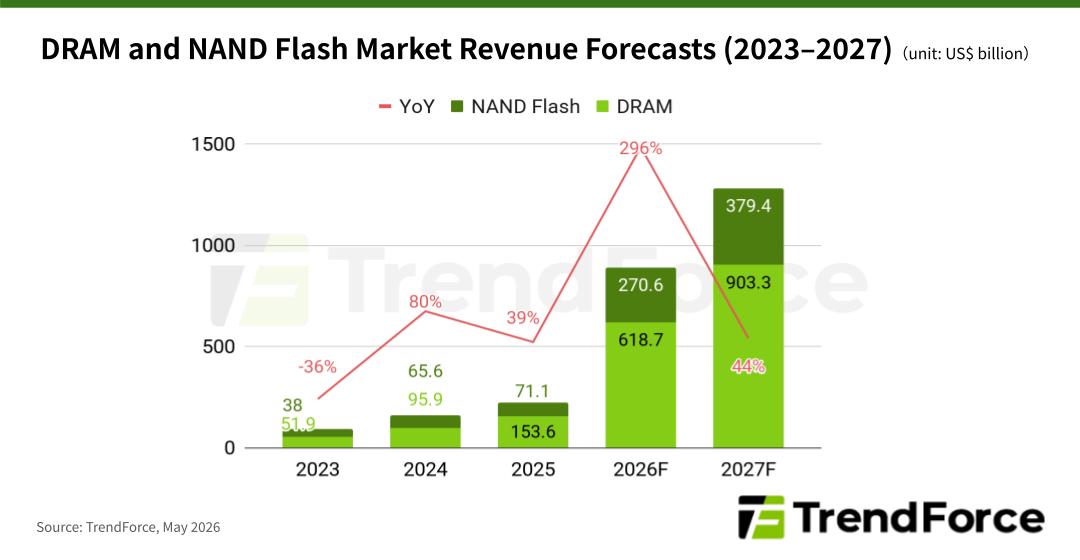
그래서 트렌드포스는 올해 세계 메모리 시장 전망을 직전 보고서의 5,516억 달러에서 8,893억 달러로 올렸고, 내년 전망도 8,427억 달러에서 1조 2,800억 달러 이상으로 높였습니다. D램만 보면 올해 매출 전망이 6,187억 달러로, 지난해의 4배 남짓입니다.
전망보다 먼저 가격이 움직였습니다. 트렌드포스 집계로 올해 1분기 범용 D램 계약 가격은 직전 분기 대비 93~98% 올랐고, 이 덕에 D램 업계 매출은 81% 늘어 970억 달러가 됐습니다. 트렌드포스는 2분기에도 58~63%가 더 오를 것으로 봤습니다. AI가 학습에서 추론으로 옮겨 가자 클라우드 사업자들이 AI 전용 서버와 함께 범용 서버를 늘렸고, 구매 목록이 HBM에서 여러 용량의 서버용 D램 모듈(RDIMM)로 넓어졌다는 설명입니다.
상승 폭은 회사마다 달랐습니다. 삼성전자의 1분기 D램 매출은 373억 2,000만 달러로 93.4% 늘어 점유율이 38.5%가 됐고, SK하이닉스는 279억 8,000만 달러로 62.5% 늘었습니다. SK하이닉스는 HBM 출하 비중이 가장 높아서, 올해 HBM 계약 가격이 내린 영향이 평균 판매 가격 상승을 일부 깎았습니다. HBM 값은 1년 단위로 미리 정하기 때문에 분기마다 뛰는 범용 D램 시세를 따라가지 못했고, 트렌드포스는 1분기부터 HBM의 웨이퍼 한 장당 매출이 DDR5 64GB 서버 모듈보다 낮아졌다고 분석했습니다.
| 회사 | 기간 | 매출 | 영업이익 |
|---|---|---|---|
| 삼성전자 | 2026년 2분기(잠정) | 171조 원 | 89조 4,000억 원 |
| SK하이닉스 | 2026년 1분기 | 52조 5,763억 원 | 37조 6,103억 원 |
SK하이닉스의 1분기 영업이익률은 71.5%이고, 삼성전자의 2분기 영업이익 잠정치는 1년 전보다 1,810% 늘어난 금액입니다. 주가는 다른 길로 갔습니다. 7월 들어 마이크론과 삼성전자, SK하이닉스 주가는 고점보다 15~20% 넘게 내렸고, 실적과 주가가 엇갈린 사정은 같은 날 쓴 메모리 3사 주가 이야기에서 따로 다뤘습니다.
소티오가 알린 1,000만 명은 ChatGPT 앱 전체 사용자와 다른 숫자입니다. Codex와 ChatGPT Work라는 두 에이전트 제품의 주간 사용자이고, 같은 회사 앱의 주간 사용자 9억 명에 견주면 90분의 1입니다. 트렌드포스가 수요의 출발점으로 꼽은 반복 호출과 긴 문맥은 이런 에이전트 제품에서 생깁니다. 삼성전자와 SK하이닉스 이야기는 많이 오가지만, 그 수요를 만드는 Codex나 Claude Code를 직접 써 본 사람은 아직 많지 않습니다.
앱을 여는 사람의 수는 이미 늘어나는 속도가 느려졌습니다. 센서타워 집계로 ChatGPT 모바일 앱은 5월 월간 사용자 10억 명에 닿아 그 숫자까지 가장 빨리 간 앱이 됐지만, 3월 기준 전월 대비 증가율은 0.5%였습니다. 전 세계 AI 웹사이트 방문 점유율에서 ChatGPT는 2025년 7월 66%에서 2026년 3월 50%로 내려왔고, 같은 기간 제미나이는 22%, 클로드는 10%까지 올라왔습니다.
센서타워는 제미나이가 늘어난 배경으로 안드로이드 통합과 구글 서비스 전반의 배포를 꼽았습니다. 1인당 월 사용 시간은 ChatGPT가 약 215분, 클로드 120분, 제미나이 100분입니다. 사용자 대부분은 돈도 내지 않습니다. AP 통신은 ChatGPT 주간 사용자 9억 명 가운데 약 95%가 무료 사용자라고 보도했고, 스탠퍼드 인간중심AI연구소(HAI)가 올해 공개한 AI 인덱스 2026은 미국 소비자가 생성형 AI에서 얻는 가치를 연 1,720억 달러로 추산하면서 그 도구 대부분이 무료이거나 무료에 가깝다고 적었습니다. 저는 이미 깔려 있는 앱에서 가끔 묻는 사용이 사용자 수는 키워도 메모리 수요를 크게 움직이지는 않는다고 봅니다.
센서타워에 따르면 올해 1월부터 6월 5일까지 클로드 매출에서 한국은 미국(41.1%) 다음으로 큰 시장(4.7%)이었고, ChatGPT 매출에서도 미국과 일본 다음이었습니다. 클로드는 3월 23일 한국 iOS 생성형 AI 앱 매출에서 처음으로 제미나이를 앞섰습니다. 클로드 사용자의 58.8%는 웹으로만 쓰는데 ChatGPT는 그 비율이 22.0%이고, 센서타워는 높은 웹 비중을 업무 중에 쓰는 도구라는 근거로 봤습니다.
에이전트를 개발자의 도구로만 보기도 어려워졌습니다. 오픈AI는 7월 9일 ChatGPT Work를 내놓으며, Codex 주간 사용자 500만 명 가운데 100만 명 이상이 소프트웨어 개발이 아닌 일에 쓰고 있다고 밝혔습니다. 마케팅과 재무, 영업 담당자들이 코딩 도구를 업무용 에이전트로 쓰던 방식을 회사가 비개발자용 제품으로 따로 만든 것이 답변과 작업을 갈라놓은 ChatGPT Work입니다.
소티오의 도표에서 기울기가 가팔라지는 것은 7월 12일부터입니다. 두 제품의 주간 사용자는 ChatGPT Work 출시 3일 뒤인 그날 600만 명이었고, 다시 9일 뒤 1,000만 명이 됐습니다. 도표에는 1주 만에 약 2배라는 설명이 붙었습니다. 앤트로픽도 사무용 에이전트 Claude Cowork를 웹과 모바일로 넓히고 있어, 코드를 모르는 사람을 에이전트 쪽으로 끌어오는 경쟁이 두 회사에서 함께 벌어지고 있습니다.
기업 쪽 숫자는 다른 속도로 움직입니다. 같은 AI 인덱스 2026에 따르면 설문에 응한 조직의 88%가 2025년 AI를 도입했고, 70%는 적어도 한 업무에 생성형 AI를 씁니다. 그런데 AI 에이전트를 실제로 배치한 비율은 거의 모든 업무 기능에서 한 자릿수였습니다. 생산성이 오른 곳도 결과를 재기 쉬운 일에 몰려 있어서, 연구들이 보고한 향상 폭은 고객 상담 14~15%, 소프트웨어 개발 26%, 마케팅 산출물 50%였고 깊은 추론이 필요한 일에서는 작았습니다.
성과를 따로 잰 조사도 있습니다. MIT 미디어랩의 NANDA 프로젝트가 지난해 7월 낸 보고서 「생성형 AI 격차(The GenAI Divide)」는 공개된 AI 도입 사례 300여 건과 52개 조직 인터뷰, 경영진 153명 설문을 묶었습니다. 기업들이 생성형 AI에 300억~400억 달러를 썼는데 조직의 95%는 수익을 전혀 보지 못했고, 업무에 통합한 시범사업 가운데 수백만 달러의 가치를 낸 것은 5%였습니다. 기업용 맞춤 도구는 60%가 검토했고 20%가 시범사업까지 갔으며, 실제 운영에 들어간 것은 5%였습니다.
보고서가 꼽은 가장 큰 장벽은 인프라나 규제, 인재보다 학습이었습니다. 대부분의 시스템이 피드백을 기억하지 못하고 맥락에 맞춰 나아지지 않는다는 지적입니다. 저자들은 수치가 기업의 공식 보고보다 인터뷰에 기댄 방향성 자료라는 한계도 함께 적었습니다.
88%와 95%는 함께 참일 수 있습니다. 88%는 AI를 들인 조직의 비율이고, 95%는 그 투자에서 수익을 보지 못한 조직의 비율입니다. 도입은 예산을 집행하면 끝나지만, 수익은 업무 흐름을 고친 뒤에야 나옵니다.
그사이 설비투자는 앞서 달립니다. 트렌드포스는 세계 9대 클라우드 사업자의 올해 설비투자가 79% 늘어날 것으로 봤습니다. 메모리 회사의 매출은 이 설비투자에서 나오고, 설비투자를 정당화할 매출은 기업 고객이 성과를 봐야 커집니다. 저는 이 간격이 줄기 전까지 빅테크의 설비투자 계획은 언제든 늦춰질 수 있다고 봅니다.
대중이 스스로 몰려든 순간은 이미 한 번 있었습니다. 2025년 3월 ChatGPT의 새 이미지 생성 기능으로 지브리풍 그림을 만드는 유행이 번졌고, 샘 올트먼 CEO는 3월 27일 GPU가 녹고 있다며 사용량 제한을 걸겠다고 알렸습니다. 4일 뒤 그가 올린 글이 아래 게시물입니다.
@samaX 게시물 · 원문 보기
올트먼은 26개월 전 ChatGPT를 출시했을 때 100만 명을 모으는 데 5일이 걸렸는데, 이번에는 마지막 한 시간 동안 100만 명이 늘었다고 썼습니다. 회사가 시킨 적 없는 그림을 사용자들이 재미로 만들어 서로 퍼뜨린 결과였습니다. 에이전트는 아직 이런 방식으로 퍼진 적이 없고, ChatGPT Work 뒤의 증가도 한 주에 수백만 명 단위입니다.
싸고 좋은 모델이 나와도 연산이 받쳐 주지 못하면 가입부터 막힙니다. 문샷AI는 Kimi K3를 내놓고 48시간 만에 수요가 6배로 뛰자 7월 20일 신규 구독을 멈췄습니다. 입력 100만 토큰당 3달러로 직전작의 3배를 매긴 API 값에도 수요가 몰린 겁니다.
값이 내린 지능이 모두 데이터센터의 HBM으로 가지는 않습니다. 1,200억 파라미터급 오픈 모델은 엔비디아의 개인용 AI 컴퓨터 DGX Spark 한 대에서 코딩 에이전트로 돌아가고, AMD는 4,000달러짜리 미니 PC에서 2,000억 파라미터 모델을 돌립니다. 이런 기기에도 메모리는 대량으로 들어가지만 HBM은 들어가지 않습니다.
빅테크는 추론 원가를 낮추려고 자체 칩도 만듭니다. 반도체 분석 회사 세미애널리시스는 지난해 11월, 구글이 브로드컴을 거쳐 조달하는 가격을 기준으로 추론용 TPU 아이언우드의 칩당 총소유비용이 엔비디아 GB200 서버보다 약 44% 낮다고 추정했습니다. 구글이 발표한 숫자는 아니고, 구글 밖의 고객이 빌려 쓰는 값과도 다릅니다.
자체 칩이 늘어도 HBM이 줄지는 않습니다. 트렌드포스는 올해 HBM 수요 증가를 이끄는 것이 빅테크의 자체 AI 칩이라고 봤는데, 칩 한 장에 붙는 HBM이 96GB·192GB에서 216GB·288GB로 늘어나기 때문입니다. 달라지는 것은 누가 사느냐와 어떤 메모리가 팔리느냐입니다. 올해 1분기에는 1년 단위로 값을 묶어 둔 HBM보다 범용 D램 값이 더 가파르게 올랐습니다.
SK하이닉스는 7월 29일, 삼성전자는 7월 30일 2분기 확정 실적을 발표합니다. 문샷AI가 약속한 Kimi K3 가중치 공개 시한은 7월 27일이고, 7월 말에는 빅테크의 2분기 실적과 함께 설비투자 계획이 나옵니다.
메모리 회사의 실적표에는 팔린 칩의 양과 값이 적히고, 그 칩으로 일을 시키는 사람의 수는 적히지 않습니다. 그 수는 소티오 같은 제품 책임자의 게시물로 먼저 나옵니다. 주간 1,000만 명이 다음 달 몇 명이 되는지, 기업이 에이전트를 배치한 업무가 한 자릿수를 벗어나는지를 이어서 전하겠습니다.
읽어 주셔서 고맙습니다.
초이 드림


